개인연금·IRP, 제대로 활용하는 법 (은퇴 전 꼭 알아야 할 절세·자산관리 전략)
개인연금·IRP를 알아보는 50대라면 “국민연금만으로 은퇴 후 생활비가 충분할까?” 하고 고민할 수 있습니다. 퇴직한 뒤 소득이 줄어들거나, 국민연금을 받기 전까지 생활비가 필요한 기간이 생길 수도 있기 때문입니다.
노후를 준비할 때는 국민연금과 퇴직연금뿐 아니라 연금저축 같은 개인연금도 함께 살펴볼 수 있습니다. 개인형퇴직연금인 IRP는 퇴직급여를 관리하고, 가입 요건을 충족한 사람이 돈을 추가로 납입해 노후자금을 준비할 수 있는 계좌입니다.
이 글에서는 개인연금·IRP의 차이와 활용법을 살펴보고, 세액공제와 연금 수령 시 주의할 점을 알기 쉽게 정리했습니다.
📌 개인연금·IRP, 기본부터 정리
| 구분 | 핵심 특징 |
|---|---|
| 🟦 연금저축(펀드/보험) | 개인이 스스로 가입해 노후자금을 마련하는 상품. 은행·증권사·보험사에서 가입 |
| 🟩 IRP(개인형퇴직연금) | 퇴직금 수령 통로이자, 재직 중 추가 납입으로 세액공제 가능한 계좌 |
💡 두 상품 모두 세액공제 혜택이 있다는 공통점이 있지만, IRP는 퇴직금 수령 통로로도 쓰인다는 점이 연금저축과 다릅니다.
💸 절세 효과, 얼마나 될까
연금저축과 IRP는 합산해서 연간 일정 한도까지 세액공제를 받을 수 있습니다. 소득 구간에 따라 공제율이 다르게 적용되며, 총급여가 낮을수록 공제율이 더 높게 적용되는 구조입니다.
| 구분 | 일반적인 세액공제 대상 한도 | 세액공제 특징 |
|---|---|---|
| 연금저축 단독 | 연 최대 600만 원 | 소득 구간별 공제율 차등 |
| 연금저축 + IRP 합산 | 합산 연 최대 900만 원 | 합산 한도까지 공제 가능 |
⚠️ 정확한 공제율과 한도는 매년 세법 개정에 따라 달라질 수 있으니, 국세청이나 가입한 금융사를 통해 최신 기준을 확인하는 것이 안전합니다.
🕐 50대에 시작해도 괜찮을까?
“이제 와서 시작해도 의미가 있을까?” 라는 생각이 들 수 있지만, 50대에 시작하더라도 연금저축이나 IRP에 본인이 납입한 금액은 요건을 충족하면 해당 연도의 연말정산이나 종합소득세 신고에서 세액공제 대상이 될 수 있습니다.
다만 실제 절세 효과는 소득과 납부할 세금 등에 따라 달라집니다. 생활비와 비상자금을 먼저 확보한 뒤 부담 없이 유지할 수 있는 금액을 납입하는 것이 좋습니다.
- ✅ 연말에 한 번에 목돈을 넣어 한도를 채우는 방법도 가능
- ✅ 추가납입 여력이 있다면 여윳돈을 연금계좌로 옮기는 것도 검토할 만함
🔄 퇴직금과 IRP의 관계
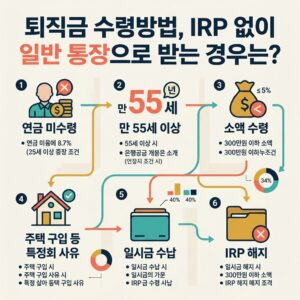
퇴직할 때 받는 퇴직금은 IRP 계좌로 이전하면 세금을 나중으로 미룰 수 있습니다 (과세이연). 반대로 퇴직금을 일시금으로 바로 받으면 그 시점에 퇴직소득세를 납부하게 됩니다.
💡 일반적으로는 퇴직금을 IRP로 이전한 뒤 연금 형태로 나눠 받는 것이 세금 측면에서 유리한 경우가 많습니다. 연금으로 수령하면 퇴직소득세가 일정 부분 감면되는 효과가 있기 때문입니다.
📈 운용 방법: 뭐에 투자해야 하나
연금계좌 안에서도 어떤 상품에 돈을 넣을지 선택할 수 있습니다.
| 유형 | 특징 |
|---|---|
| 🛡 원리금보장형 | 예금, 보험형 상품처럼 원금과 이자가 보장되는 안정형 |
| 📊 실적배당형 | 펀드, ETF 등 시장 상황에 따라 수익률이 달라지는 투자형 |
50대 이후에는 은퇴 시점이 가까워지는 만큼, 무리한 수익 추구보다는 안정성과 수익성의 균형을 맞추는 자산배분이 필요합니다. 은퇴까지 남은 기간, 다른 자산 현황을 함께 고려해 비중을 정하는 것이 좋습니다.
⚠️ 수령할 때 주의할 점
연금을 수령하는 시기와 방식에 따라 세금이 달라집니다.
- 일정 나이 이후 연금 형태로 나눠 받으면 상대적으로 낮은 연금소득세율이 적용됩니다.
- 연금 수령액이 일정 금액을 넘어서면 다른 소득과 합산되어 종합과세 대상이 될 수 있습니다.
- 중도에 일시금으로 인출하면 세제 혜택을 받았던 부분에 대해 더 높은 세율(기타소득세 등)이 적용될 수 있어 불이익이 큽니다.
🚫 자주 하는 실수
- 비상자금 없이 무리하게 납입하기: 세액공제 한도를 채우는 것보다 생활비와 비상자금을 먼저 확인하고, 꾸준히 유지할 수 있는 금액을 정하는 것이 중요합니다.
- 중도 인출의 불이익을 간과하는 경우: 급하게 돈이 필요해 중도 인출하면 세제 혜택이 사라지고 오히려 손해를 볼 수 있습니다.
- 가입 후 운용 상품을 방치하는 경우: 원리금보장형에 넣어두고 몇 년째 그대로 두는 경우가 많은데, 정기적으로 점검하고 필요하면 조정하는 것이 좋습니다.
🔑 정리하며
- 개인연금과 IRP는 은퇴를 앞둔 50대에게도 여전히 유효한 절세·자산관리 수단입니다.
- 늦었다고 생각하지 말고, 올해 세액공제 한도부터 확인해보고 세액공제 한도와 본인의 예상 세금을 확인하고, 생활비에 부담이 없는 범위에서 납입을 계획해 보세요.
- 퇴직금을 앞두고 있다면 IRP 이전 여부도 미리 검토해보시길 바랍니다.
※ 이 글은 일반적인 정보 제공을 목적으로 하며, 세액공제 한도·세율 등 세부 기준은 매년 변경될 수 있으므로 국세청 및 가입 금융사를 통해 최신 정보를 확인하시기 바랍니다.


댓글 0
첫 댓글을 남겨보세요.